證件借款是什麼?3~10萬怎麼申請?條件、利率、流程與防詐懶人包
目錄
證件借款是什麼?
證件借款是指民間借貸業者透過借款人的身分證明文件,確認身分並進行借款審核的方式。
常見類型包括「身分證借款」、「健保卡借款」、「駕照借款」等。
證件借款並不是將證件作為抵押品來換取現金。業者可以核對證件資料,但不能要求扣留身分證明文件正本作為還款擔保。
關於扣留證件,相關法律有明確規範:
《戶籍法》第 56 條第 1 項: 規定「國民身分證應隨身攜帶,非依法律不得扣留。」
民間借貸業者不能僅憑借款契約,就取得扣留身分證的權利。
《當舖業法》第 16 條: 明確禁止當舖將政府核發的證照或私人身分證明文件作為典當物品。
借款時應區分正常的證件查驗與扣留正本擔保,避免接受不合法的借款要求。
證件借款申請條件
證件借款的申請條件相對彈性,對於沒有固定薪轉、從事自由接案或信用紀錄不佳者,也有機會透過民間借貸取得資金。
年滿 20 歲,並具備可查證的收入來源及還款能力,即可提出申請,實際核貸結果依個人條件審核。
申請項目 | 條件與參考文件 |
|---|---|
| 年齡與身分 | 年滿 20 歲,備妥身分證及第二證件 |
| 一般上班族 | 薪資單、薪轉紀錄或在職證明 |
| 無薪轉、領現金 | 存摺入帳紀錄、薪資袋或其他收入證明 |
| 自由接案、自營工作 | 接案合約、收款紀錄或營業收入資料 |
| 信用條件 | 不查聯徵,依收入、負債與還款能力綜合評估 |
如果無法提供一般薪資文件,也可以透過其他財力證明佐證收入狀況。
小老百姓輕鬆貸採民間直接放款,申請人可依自身情況準備相關資料,由專人協助評估。
證件借款額度與費用
小老百姓輕鬆貸提供 3 萬~10 萬元的證件借款額度,實際核貸金額依個人財務條件及還款能力評估。
貸款年利率為 6%~16%,另依申請條件計收風險管理費。
以下以借款 10 萬元、年利率 10%、分 24 期還款,並假設風險管理費為 3% 進行試算:
試算項目 | 金額 |
| 借款本金 | 100,000 元 |
| 年利率 | 10% |
| 還款期限 | 24 個月 |
| 每月還款 | 約 4,614 元 |
| 本息總還款 | 約 110,748 元 |
| 風險管理費 | 3,000 元 |
| 含費用總支出 | 約 113,748 元 |
以上為假設試算,金額四捨五入至整數,非實際核貸報價。若風險管理費於撥款時扣除,本例實際入帳金額為 97,000 元。
民間借貸的利率有法律規範。
依《民法》第 205 條,約定年利率超過 16% 的部分無效;第 206 條則規定,不得以折扣或其他方式巧取超額利益。
借款時除了確認利率,也應該留意其他費用的收取方式與計算依據,避免忽略實際取得的款項及整體借款成本。
如何辨識證件借款詐騙?
申請證件借款時,遇到標榜「保證過件」、「免審核立即撥款」的廣告,應先確認業者身分及借款條件。
部分詐騙集團會利用民眾急需資金的心理,以貸款審核、帳戶驗證等理由索取證件、金融帳戶或要求匯款。
以下整理五種常見的異常借款要求:
| 常見詐騙徵兆 | 辨識重點 |
| 要求扣留證件正本 | 國民身分證不得被民間借貸業者扣留作為還款擔保;其他證件也不應任意留下作為借款抵押 |
| 索取提款卡、存摺與密碼 | 可提供必要的收款帳號,但不要交出帳戶控制權,切勿寄送提款卡或提供網銀密碼 |
| 撥款前要求匯款 | 如果以帳戶解凍、保證過件等理由要求匯入不明帳戶,應先停止交易並查證 |
| 宣稱 100% 保證過件 | 正常借貸都須要評估還款能力,不會只憑證件就保證核貸 |
| 業者身分與交易內容不明 | 無法核對公司資料、實際出借人或契約內容,卻持續催促交件、簽約或付款 |
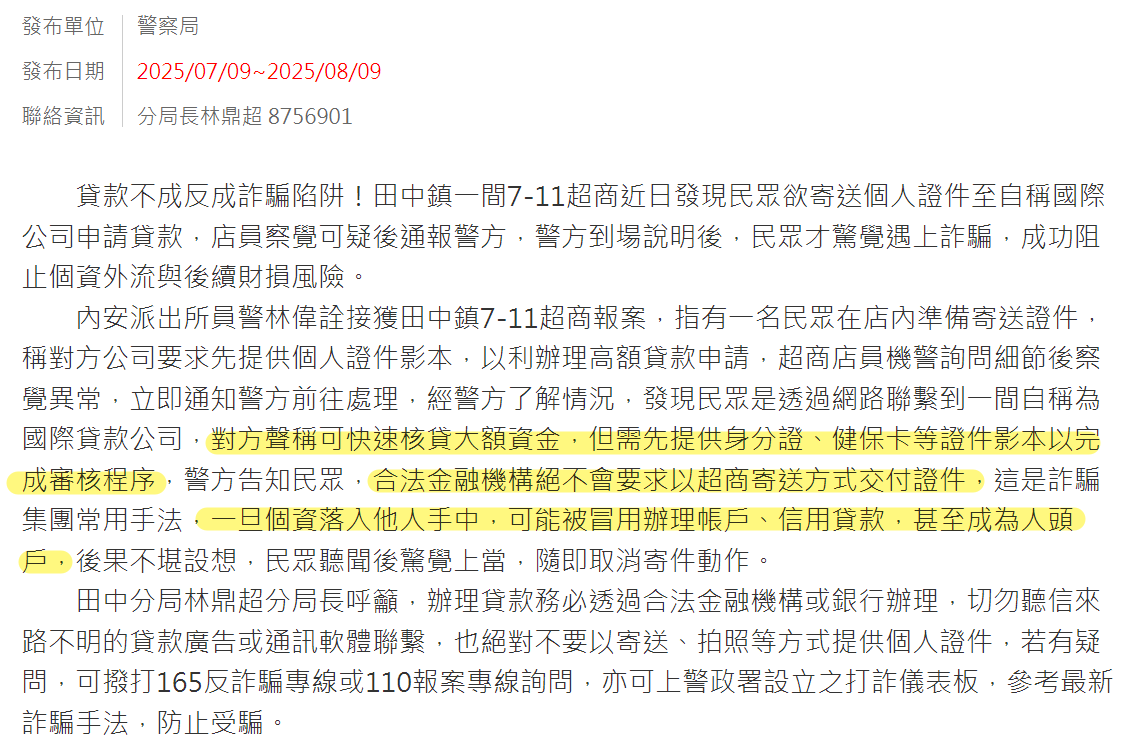
新聞案例:申請貸款被要求寄送雙證件,警方及時阻詐
根據彰化縣政府警察局公布的案例,一名民眾透過網路聯繫自稱國際貸款公司的業者,對方宣稱能快速核貸大額資金,卻要求先透過超商寄送身分證、健保卡影本,才能完成借款審核。
所幸超商店員察覺異常並通報警方,員警指出,要求借款人透過超商寄送證件,是假貸款詐騙的常見手法,個資一旦落入不法人士手中,可能遭冒用申辦金融帳戶或貸款。民眾了解風險後,立即取消寄件。
如何查核民間借貸業者?
證件借款多為民間借貸管道提供的方案,因此,申請前除了確認聯絡窗口,更重要的是了解實際出借人、借款契約及收費方式。
建議從以下四個方向,篩選安全且借款條件透明的民間借貸管道:
1.核對出借人:確認資金由誰提供,契約上的出借人姓名應與實際借貸對象一致。
2.核對借款契約:確認本金、利率、各項收費、實際入帳金額與還款日期都有明確記載,不簽署金額空白的借據或本票。
3.確認證件用途:確認影本用於哪些審核程序,以及未核貸時如何處理,避免將資料交給無法確認身分的對象。
4.確認金流安排:撥款與還款對象應能對應契約,不接受代收、轉出不明資金或交出金融帳戶操作權限等要求。
交出證件後,懷疑被騙怎麼辦?
辦理證件借款時,如果已將證件資料交給可疑業者,應立即停止提供個資,保存對話、匯款與交件紀錄。
如果連金融卡或網銀密碼也已交付,則要優先通知銀行停用相關功能。
哪些情況需要報警?
發現證件遭冒用借款、開戶、業者拒絕返還身分證正本,或以恐嚇方式索取款項,應儘速報警。
報案時建議準備以下證據:
- 聯繫紀錄: LINE 對話、簡訊、借款廣告截圖。
- 對方資料: 聯絡電話、收件地址及收款帳號。
- 交易文件: 借款契約、轉帳明細及證件交付證明。
如果尚未確認是否受騙,可先撥打 165 反詐騙專線查證,不需要等到實際損失金錢才尋求協助。
如何防止證件遭冒用?
證件正本與影本外流,可依以下情況處理:
證件狀況 | 建議補救方式 |
| 已傳送身分證或健保卡影本 | 保存資料交付紀錄,停止提供其他個資,並留意是否出現未經授權的申辦通知 |
| 身分證正本遭扣留、無法取回 | 聯絡業者要求返還,必要時報警,並透過內政部戶政司辦理掛失,或撥打 1996 內政服務熱線諮詢,再依規定申請補發 |
| 健保卡正本遺失或無法取回 | 向中央健康保險署申請補發 |
| 發現未經同意的借款申辦 | 向涉及的金融機構或出借人提出查證,保留相關通知及申請資料,並報警處理 |
身分證掛失能建立遺失紀錄,補發新證則可使舊證失效,但不會消除先前已外流的個人資料。
金融帳戶需要凍結嗎?
只要金融卡、網銀密碼或帳戶操作權限已交給可疑業者,就應立即聯絡銀行,停用可能遭利用的交易功能。
已交付資料或異常狀況 | 立即處理方式 |
| 僅提供證件影本 | 不必直接凍結帳戶,先確認個資是否遭冒用 |
| 已交出提款卡及密碼 | 立即辦理金融卡掛失,要求銀行停止相關提款與轉帳功能 |
| 已洩漏網銀密碼或驗證碼 | 立即通知銀行暫停網銀交易權限、重設密碼,並檢查交易紀錄 |
| 已出現不明轉帳或陌生款項 | 立即通知銀行採取帳戶保護措施,並撥打 165 或 110 報案 |
證件借款申請流程
透過小老百姓輕鬆貸辦理證件借款,從提出需求到完成撥款,共有以下四個步驟:
步驟一:提出證件借款申請
透過小老百姓輕鬆貸的聯絡管道,提供希望申請的金額、資金用途及聯絡方式,由專人說明後續申請事項。
步驟二:提交資料並進行審核
依照申請需求提交身分證、第二證件及相關證明文件。審核人員核對資料後,確認可核定的借款金額與方案。
步驟三:確認借款條件並簽約
取得審核結果後,確認核貸額度、年利率、風險管理費、還款期限、每期應繳金額及實際入帳金額。
了解相關費用的收取方式,再簽署借款契約。
步驟四:完成撥款
完成簽約及必要程序後,依雙方約定方式撥款。最快當天可完成,常見辦理時間為 1~5 個工作天。
小老百姓輕鬆貸的服務範圍包含台北、新北、基隆、桃園及新竹。有證件借款需求,可透過諮詢表單提出申請。
證件借款的替代方案
如果證件借款的核定額度不足,或申請未獲核准,可以依收入、信用狀況及名下資產,評估其他借款方式。
借款方式 | 適合的情況 | 申請前應確認 |
| 有可查證收入,希望不提供擔保品 | 信用審核條件、額度及還款期限 | |
| 持有符合方案條件的手機,資金需求較小 | 交易是否涉及手機買賣、分期或擔保,以及實際取得的金額 | |
| 名下有汽車,希望以車輛價值爭取額度 | 車輛估值、原有貸款與動產擔保設定條件 | |
| 持有黃金飾品或金條,希望以實體資產取得資金 | 黃金重量與純度、估價方式及到期未清償的處理規則 |
證件借款常見問題 FAQ
證件借款會影響聯徵嗎?
民間借貸不會產生聯徵中心的貸款查詢或授信紀錄。
不過,民間借貸業者可能保有內部借貸紀錄,部分業者也會進行同業照會,因此即使沒有銀行聯徵紀錄,過往借款及還款情況仍可能影響日後的民間借貸審核。
證件借款可以提前還款嗎?
可以提出提前清償需求,但是否收取違約金、剩餘利息如何計算,須依個別契約確認。簽約前向業者確認提前結清的計算方式。
證件借款沒有核准,已提供的個資怎麼辦?
證件借款遭退件後,可向業者要求刪除或停止使用不再需要的個資,並保留溝通紀錄。
如果曾簽署本票或授權書,應確認文件效力並要求返還;如果涉及個資遭冒用,立即報警。