急著用錢,銀行信貸貸不過,轉頭看到路邊電線桿、Facebook 廣告寫著:「身分證借款」、「證件來就借」、「小額借款免保人」。
「這東西到底真的假的?」你心動了嗎?
直接告訴你結論:市面上絕對沒有「單純押身分證」就能借錢的合法管道。
如果有,那 99.9999999% 是詐騙,或是要把你變成警示帳戶的人頭。
別為了一點錢,把自己的身分證交出去,最後賠上自由。
證件借款安全嗎?
很多人以為「拿身分證給對方,就能領錢」是真的,但這多半只是行銷話術。
身分證本身沒有變現價值,只是用來證明「你是誰」。
拿身分證借錢這件事,實際上只是初步的身份驗證,不是抵押品。
證件借款不是空穴來風。
最早出現在民間融資市場,是一種針對「信用不足、資產不多」族群設計的簡易貸款入口。
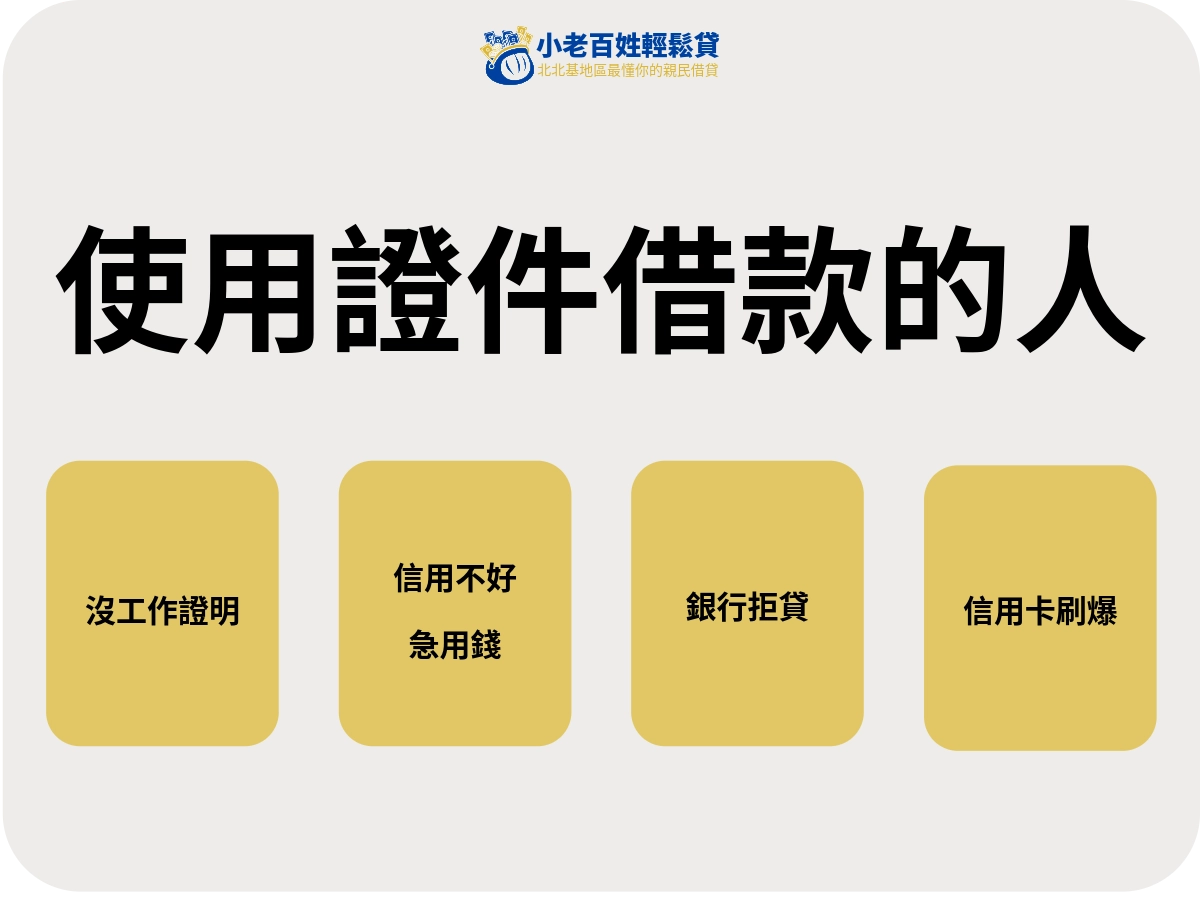
會使用證件借款的人,多半有以下特徵:
- 沒工作證明(剛轉職、失業、接案)
- 急用錢但信用不好
- 被銀行拒絕
- 沒薪轉紀錄、信用卡刷爆
這群人不是想逃避責任,而是被傳統體系拒於門外,只能退而求其次,尋求替代方案。
證件借款就是他們眼中最簡單、最快、最容易的選項。
但也正因為這樣,證件借款藏著最多風險。
市面上標榜【證件借款】的廣告,大多是兩種方式:
- 信用貸款
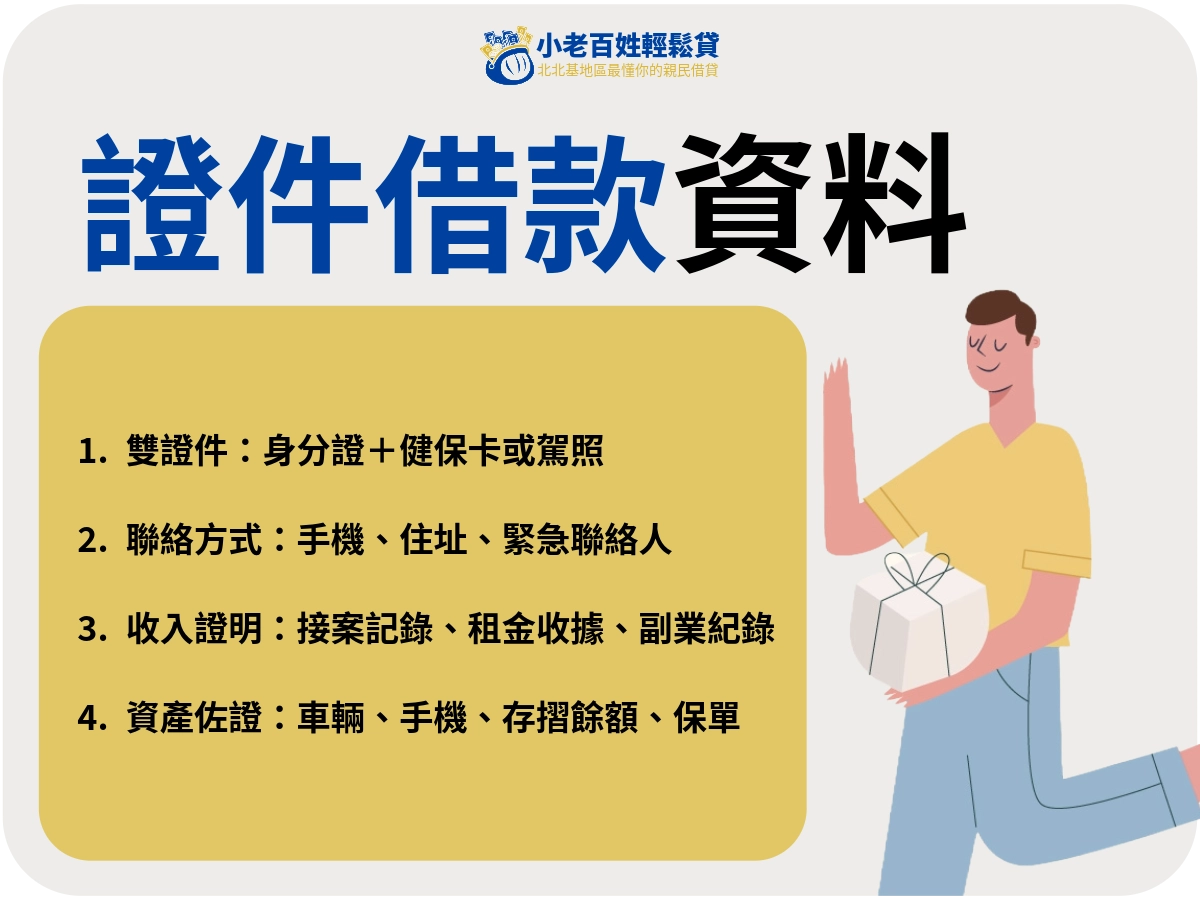
有工作、有收入,才有辦法申請。業者會根據還款能力(薪轉、接案、勞保)來決定要不要放款。
身分證只是核對用,並不會扣押。
- 另一種是擔保品貸款
像手機貸款、機車貸款,會先用身分證確認車主或手機持有人是你,再用商品本身作為擔保。
額度通常比純信用貸高,也比較容易過件。
不管哪一種,正規平台都不會只看你有沒有身分證,要的是你有「能還錢」的證明。
如果有人說「人來就借,只收證件」,你該問的不是借多少,而是他到底要拿你去幹嘛。
證件借款要注意什麼?以下 3 大風險
急著借錢最怕遇到詐騙、高利、個資外流,除了判斷平台是否有登記、合約、對保流程,也要避開這些常見陷阱!
身分證借款變警示帳戶
詐騙集團要你寄身分證、存摺,說是要「作帳」或「核對資料」,
結果帳戶被拿去收詐騙款項,幾天內變成警示帳戶,自己成了人頭。錢沒借到,還惹上刑責。
不想借錢變負債,就要學會自保。 除了看清楚合約,這三點是你的救命關鍵:
- 不交證件正本
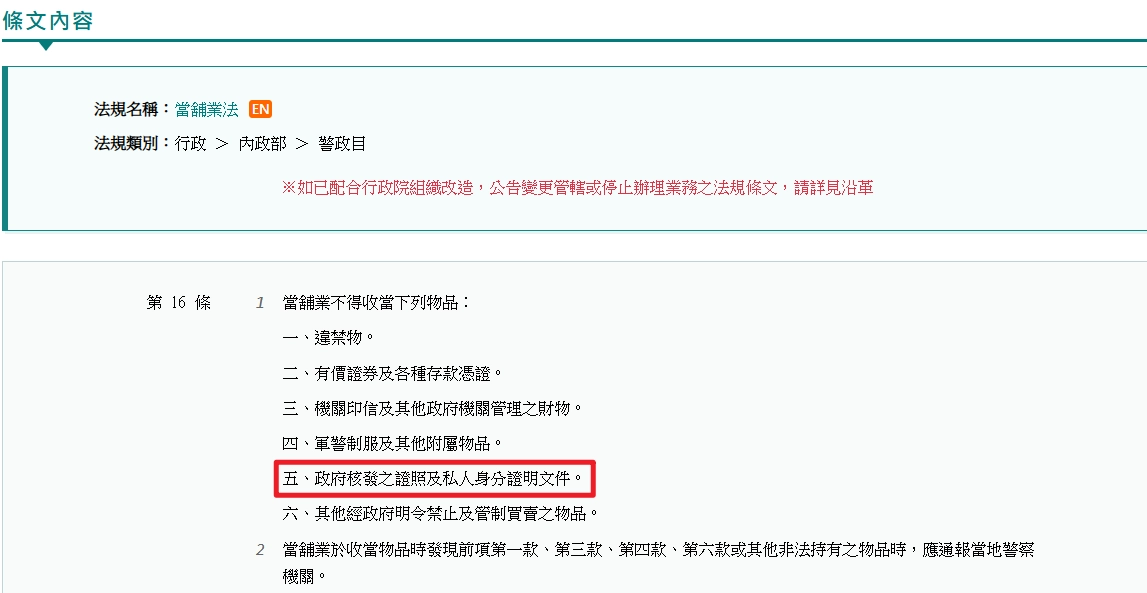
《當舖業法》第16條規定:禁止收取身分證明正本作為質當物。
正規平台只會「核對身分」,不會要求寄件或押證件,身分證、健保卡、護照、駕照,通通不行當成抵押品!
- 影本必寫用途限制
提供影本時,在正反面寫上「僅供 XX 貸款申請使用」,壓在照片與重要欄位。
防止影本被濫用或轉賣。
- 選對平台最重要
證件借款不是唯一選擇。
像【小老百姓輕鬆貸】這種平台,提供免查聯徵、免薪轉的合法方案,也針對警示戶、無工作族群設計應急產品。
不押證件、不預扣、才是安全底線。
一定要看清楚合約條款,撥款條件、利息計算都要問清楚!
優先找有審核機制、能查得到公司背景的平台(如小老百姓)!
| 項目 | 合法貸款 / 正規融資 | 違法高利貸 / 詐騙 |
|---|---|---|
| 證件處理 | 僅核對身分,看完歸還 | 要求扣押正本不歸還 |
| 影本需求 | 收影本,可註記用途 | 不收影本,堅持要正本 |
| 提款卡/存摺 | 絕對不需要 | 要求寄送或交付保管 |
| 費用 | 核准撥款後才算利息 | 預扣利息、手續費 |
高利貸利滾利,借3萬變30萬
有些業者是真的借你,但條件超坑。
借3萬實拿2萬多,每週收利息,還不出就滾入本金,幾個月欠到天價。
個資被冒用,債務變你扛
把證件正本交出去,風險無限大。
詐騙會用你的身分辦門號、開帳戶、辦分期,甚至冒名借錢。
你收到法院通知時,早就被拿去地下錢莊冒名借款,爛帳算你頭上。
除了證件借款,還有更安全的替代方案嗎?
急用錢時,不一定要選最危險的方式。你還有其他合法、安全、能快速借到錢的選擇:
| 借款方式 | 需要證件 | 是否查聯徵 | 利率範圍 | 適合對象 | 特色與風險說明 |
|---|---|---|---|---|---|
| 手機貸款 | ✔ | ❌ | 約 6%~16% | 信用小白、臨時週轉者 | 用手機市值換現金,免留機,門檻低。合約要看清楚,避免高利陷阱。 |
| 汽機車貸 | ✔ | 視平台而定 | 約 5%~13% | 有車可抵押者 | 不一定要留車。額度依車況、殘值評估,合約需合法設定。 |
| 小額信用貸款 | ✔ | ✔ | 約 2.99%~15% | 有信用、有工作者 | 可透過銀行申請,利率較低但審核嚴格。 |
| 小老百姓身分貸 | ✔ | ❌ | 約 6%~15% | 無薪轉、接案者 | 不查聯徵、不押證件,流程清楚、合約合法,適合短期應急。 |
比起押證件、找陌生帳號借錢,這些方式雖然也需要資料審核,但至少合法、透明、不會捲入詐騙。